
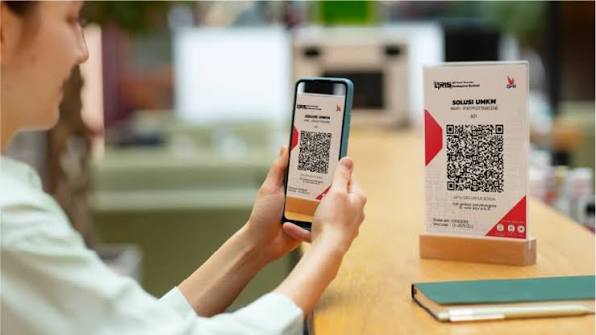
Saat ini, penggunaan QRIS (Quick Response Code Indonesian Standard) sudah menjadi bagian tak terpisahkan dari aktivitas transaksi masyarakat sehari-hari. Teknologi pembayaran ini dapat ditemukan dengan mudah di berbagai tempat, mulai dari pusat perbelanjaan, restoran, kedai kopi, hingga pedagang kecil di pinggir jalan. Namun, di balik kemudahan transaksi dalam hitungan detik tersebut, terdapat proses kerja QRIS yang didukung oleh arsitektur teknologi perbankan yang kompleks dan terintegrasi.
Prosesnya memang terlihat sangat sederhana: membuka aplikasi pembayaran, memindai kode yang tersedia, memasukkan nominal transaksi apabila diperlukan, lalu melakukan konfirmasi pembayaran. Lalu, bagaimana proses kerja QRIS sehingga mampu menerima pembayaran dari berbagai aplikasi sekaligus sambil menjaga keamanan setiap transaksi? Mari simak ulasan lengkapnya!
QRIS sebagai Standar Pembayaran Digital Nasional
Sebelum sistem ini diterapkan secara nasional, masing-masing penyedia layanan pembayaran digital memiliki kode QR dengan format sistem yang berbeda. Kondisi tersebut sempat menyulitkan pelaku usaha karena harus memajang banyak kode QR di meja kasir agar bisa menerima pembayaran dari beragam aplikasi.
Melihat kendala tersebut, Bank Indonesia memperkenalkan QRIS pada tahun 2019 sebagai standar nasional pembayaran berbasis kode QR. Kehadirannya menyatukan berbagai metode pembayaran dalam satu kode universal. Dengan satu kode QRIS, konsumen bebas bertransaksi menggunakan dompet digital (seperti DANA, OVO, GoPay, ShopeePay, dan LinkAja) maupun layanan mobile banking (seperti BCA, BRI, BNI, dan Mandiri).
Tahapan Proses Kerja QRIS dari Pemindaian hingga Dana Masuk
Agar lebih memahami mekanisme di balik layar, berikut adalah enam tahapan proses kerja QRIS sejak kode dipindai oleh pembeli hingga dana diterima oleh penjual:
-
Memindai Kode QRIS: Konsumen membuka aplikasi pembayaran digital yang dimiliki, lalu menggunakan fitur pemindai (scanner) untuk membaca kode QRIS yang disediakan oleh merchant atau pedagang.
-
Membaca Informasi di dalam Kode QR: Kode QRIS bukan sekadar gambar kotak hitam-putih, melainkan wadah penyimpanan data terstruktur yang memuat identitas merchant, nama usaha, serta penyedia jasa pembayaran (acquirer) yang mengelola rekening pedagang.
-
Mengirimkan Permintaan Pembayaran: Jika memindai QRIS statis, konsumen memasukkan nominal belanja secara manual. Namun pada QRIS dinamis, nominal transaksi akan muncul secara otomatis di layar. Setelah konfirmasi PIN atau biometrik dilakukan, aplikasi mengirimkan instruksi pembayaran menuju server penyedia layanan (issuer).
-
Proses Penghubung Melalui Switching QRIS: Permintaan transaksi tidak langsung masuk ke rekening pedagang, melainkan melewati sistem switching yang berfungsi menjembatani aplikasi pembayaran milik konsumen dengan bank atau penyedia layanan milik merchant.
-
Tahap Clearing dan Settlement: Sistem meneruskan transaksi kepada acquirer untuk dilakukan proses verifikasi dan penyelesaian pembayaran (settlement) agar dana berpindah dari saldo konsumen menuju rekening merchant. Setelah berhasil, kedua belah pihak langsung menerima notifikasi transaksi sukses.
-
Dana Diterima oleh Merchant: Pada tahap akhir, dana pembayaran tercatat di sistem pedagang. Waktu pencairan ke rekening bank dapat berlangsung secara real-time maupun sesuai jadwal kliring penyedia layanan yang digunakan.
Mengenal Dua Jenis QRIS yang Digunakan
Dalam praktik transaksi sehari-hari, terdapat dua jenis kode QRIS yang umum dijumpai sesuai dengan skala dan kebutuhan operasional usaha:
-
QRIS Statis: Kode QR yang dicetak permanen dalam bentuk stiker atau akrilik di meja kasir untuk digunakan berulang kali. Pembeli perlu mengetik sendiri nominal pembayaran. Jenis ini sangat praktis dan banyak digunakan oleh pelaku UMKM serta pedagang kaki lima.
-
QRIS Dinamis: Kode QR yang dihasilkan secara otomatis melalui mesin EDC, layar kasir POS, atau aplikasi khusus untuk setiap satu kali transaksi. Nominal tagihan sudah tercantum otomatis sehingga meminimalkan risiko salah ketik. Jenis ini umum diterapkan di restoran, ritel modern, hingga bioskop.
Teknologi Penting di Balik Sistem Keamanan QRIS
Kecepatan dan keandalan transaksi digital tentu ditopang oleh infrastruktur teknologi informasi yang canggih. Berikut adalah lima pilar teknologi yang mendukung proses kerja QRIS:
-
Standar Internasional EMVCo: Menggunakan format kode QR global dari organisasi EMVCo sehingga susunan data merchant dapat dibaca secara seragam oleh berbagai aplikasi keuangan yang berbeda.
-
Interoperabilitas Sistem Switching: Memungkinkan berbagai penyedia jasa pembayaran saling terhubung dalam satu ekosistem jaringan terintegrasi tanpa mengharuskan penjual dan pembeli memakai aplikasi yang sama.
-
Perlindungan Keamanan Berlapis: Dilengkapi enkripsi Transport Layer Security (TLS) untuk mengamankan jalur komunikasi data, metode tokenisasi untuk menyamarkan data sensitif pengguna, serta autentikasi biometrik atau PIN.
-
Penyelesaian Transaksi Otomatis: Terhubung langsung dengan infrastruktur sistem pembayaran nasional Bank Indonesia (termasuk dukungan jaringan BI-FAST) agar perpindahan dana antarlembaga keuangan berjalan cepat dan efisien.
-
Skalabilitas dan Keandalan Tinggi: Dirancang dengan prinsip scalability dan reliability agar server tetap stabil meski memproses jutaan transaksi secara bersamaan setiap harinya.
Faktor Keunggulan dan Inovasi QRIS ke Depan
Popularitas QRIS terus meningkat pesat karena menawarkan kemudahan transaksi satu pintu, proses pembayaran yang instan, keamanan berlapis di bawah pengawasan Bank Indonesia, serta tarif Merchant Discount Rate (MDR) yang sangat terjangkau bahkan 0% untuk kategori usaha mikro tertentu sesuai ketentuan yang berlaku.
Seiring pesatnya perkembangan teknologi finansial, Bank Indonesia juga terus memperluas kapabilitas ekosistem ini melalui beragam inovasi modern, seperti QRIS TUNTAS (untuk fitur transfer, tarik tunai, dan setor tunai) serta QRIS Cross-Border yang memungkinkan masyarakat bertransaksi lintas negara seperti di Thailand, Malaysia, hingga Singapura cukup dengan memindai kode QR lokal
Pentingnya Menguasai Teknologi Sistem Pembayaran di Era Digital
Memahami cara kerja QRIS menunjukkan bagaimana integrasi antara keamanan siber, jaringan perbankan, dan rekayasa perangkat lunak mampu menciptakan solusi nyata bagi pertumbuhan ekonomi digital Indonesia. Keahlian merancang sistem transaksi digital yang aman dan efisien kini menjadi salah satu kompetensi paling dicari di dunia industri.
Ingin membaca lebih banyak artikel edukatif seputar teknologi informasi, inovasi digital, dan perkembangan dunia IT? Kunjungi website resmi INSTIKI di instiki.ac.id.
Sebagai Kampus Teknologi Terbaik di Bali dan Nusa Tenggara — Professional IT Entrepreneur Campus, Institut Bisnis dan Teknologi Indonesia (INSTIKI) menghadirkan kurikulum berbasis industri yang membekali mahasiswa dengan keahlian praktis di bidang teknologi informasi dan kewirausahaan digital. Informasi pendaftaran mahasiswa baru dapat diakses melalui portal resmi PMB INSTIKI.
Sumber Refrensi : https://socs.binus.ac.id/2025/09/23/29921/